태어나 처음 집을 사기로 했습니다. 그런데 당장 뭐부터 시작해야 할지 모르겠습니다. 저는 10만 원짜리 신발을 살 때도 가격 비교를 꼼꼼히 했고, 100만 원짜리 냉장고를 살 땐 박사학위를 받을 기세로 철저히 알아봤습니다. 그런데 인생에서 가장 비싼 소비인 ‘내 집 마련’을 할 땐 뭘 어떻게 해야 할지 막막하네요. 누구는 임장(현장답사)부터 하라고 하고, 어떤 사람은 중개사무소부터 가보라고 합니다. 저희 같은 내 집 마련 초보자는 당장 뭐부터 시작하면 좋을까요? 집을 사기로 마음먹었을 때 막막한 마음이 드는 게 당연합니다. 집은 매년 사고파는 물건이 아니기 때문입니다. 그래도 걱정하지 마세요. 정답은 의외로 가까이에 있으니까요. 이번 솔루션을 끝까지 읽고 나면, 뭘 어떻게 해야 할지 깔끔하게 알게 될 겁니다. 막막함에 떨고 계신 선생님들을 위해 지금 당장 실천할 수 있는 N가지 행동 수칙을 정리해 드립니다. 가용 예산부터 정확히 확인하라 먼저 ‘우리가 최대 얼마짜리 집까지 살 수 있는지’를 확인해야 합니다. 통장에 있는 예금과 적금, 주식 등 현금화할 수 있는 자산을 모두 정리해 보세요. 다 팔아치우라는 게 아닙니다.
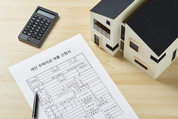
“구구샘, 저 진짜 벼락 거지 된 것 같아요. 동기들은 주식으로 벌써 몇천만 원씩 벌었다는데, 저만 뒤처지는 것 같아 무섭습니다. 솔직히 주식은 무서워서 못 하겠어요. 그냥 가족과 살 보금자리만 하나 있으면 좋겠습니다. 2026년 서울 아파트 중위가격이 12억 원을 넘는다고 합니다. 우리 동네 선호하는 아파트는 10억 원쯤 해요. 월급으로 300만 원씩 받는 부부가 도대체 어떻게 해야 10억 원짜리 집을 살 수 있을까요? 도와주세요!” 정답은 아주 간단합니다. 대출을 이용해야 합니다. 자기 돈 다 내고 10억 원짜리 집을 사는 사람은 거의 없습니다. 10억 원을 ‘다 모아서’ 사겠다는 생각 자체가 틀렸습니다. 그건 자본주의 시스템을 정면으로 오해한 것입니다. 생각을 바꾸셔야 합니다. “대출은 무서운 거잖아요?” 우린 어릴 때부터 빚지면 패가망신한다고 배웠습니다. 하지만 세상에는 두 가지 빚이 있습니다. 좋은 빚과 나쁜 빚입니다. 분에 넘치는 새 휴대전화, 새 자동차, 새 가방을 사기 위해 내는 대출은 내 지갑을 갉아 먹는 나쁜 빚입니다. 어른들이 위험하다고 한 빚은 이런 겁니다. 반면 ‘사람들이 선호하는 집’을 사기 위해

구독 문의 : 02) 570-5341~2
광고 문의 : wks123@tobeunicorn.kr, TEL: 1644-1013, FAX : 042-824-9140
한국교원단체총연합회 | 등록번호 : 서울 아04243 | 등록일(발행일) : 2016. 11. 29 | 발행인 : 강주호 | 편집인 : 문권국 | 주소 : 서울 서초구 태봉로 114 | 창간일 : 1961년 5월 15일 | 전화번호 : 02-570-5500 | 사업자등록번호 : 229-82-00096 | 통신판매번호 : 2006-08876
한국교육신문의 모든 콘텐츠는 저작권 보호를 받는 바 무단 전재, 복사, 배포 등을 금합니다.

UPDATE: 2026년 10월 25일 23시 16분